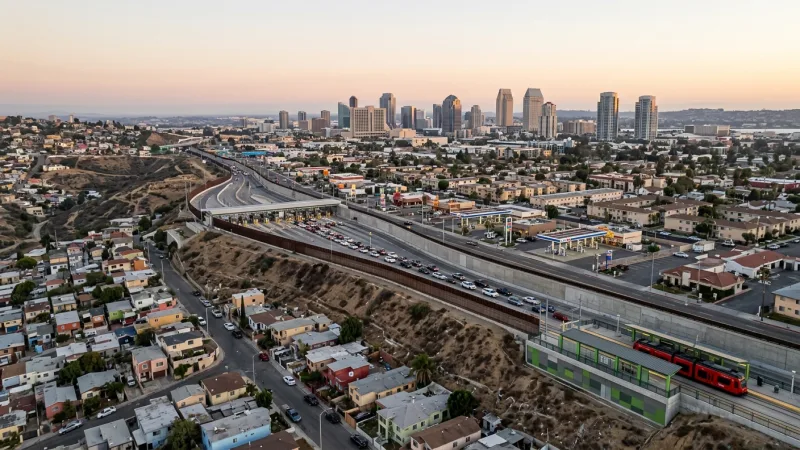
Tijuana es la capital mundial de la maquiladora. Más de 700 empresas con programa IMMEX operan en sus parques industriales: electrónica médica, autopartes, aeroespacial, textil y, cada vez más, servicios de exportación digital. La frontera más transitada del mundo en camiones comerciales — el cruce Otay y San Ysidro — hace que la cadena de suministro con EE.UU. sea más eficiente aquí que en ninguna otra ciudad de México. Lo que la mayoría de contadores generalistas no domina: la economía fronteriza de Tijuana mezcla tres marcos fiscales que rara vez convergen en el mismo negocio — el ISN estatal ante la SHBC, el IVA a tasa 0% en exportación de servicios y el programa IMMEX para manufactura. Un error en cualquiera de los tres puede costar más que doce meses de honorarios contables.
ISN de Baja California: tasa, administrador y el error de instalación más frecuente
El Impuesto sobre Nómina de Baja California es del 2.5% mensual sobre las remuneraciones pagadas a trabajadores que laboran en el estado. Lo administra la Secretaría de Hacienda del Estado de Baja California (SHBC) — independiente del SAT federal. La tasa del 2.5% de BC es igual a la de Jalisco y un punto porcentual menos que CDMX y Querétaro, pero a diferencia de Jalisco — cuyo ecosistema es principalmente tech — la base gravable de una empresa en Tijuana suele incluir salarios pagados en USD, lo que añade la variable del tipo de cambio Banxico al cálculo mensual.
| Estado | Tasa ISN | Administrador | Portal de declaración |
|---|---|---|---|
| Ciudad de México | 3.0% mensual | Tesorería CDMX | finanzas.cdmx.gob.mx |
| Jalisco (GDL) | 2.5% mensual | Sec. Finanzas JAL | finanzas.jalisco.gob.mx |
| Nuevo León (MTY) | 2.0% mensual | Sec. Finanzas NL | finanzas.nl.gob.mx |
| Querétaro | 3.0% mensual | SHQ Querétaro | hacienda.queretaro.gob.mx |
| Baja California (TJ) | 2.5% mensual | SHBC Baja Cal. | hacienda.bc.gob.mx |
- RFC del SAT + constancia de situación fiscal actualizada
- Portal SHBC (hacienda.bc.gob.mx) → sección ISN → alta de nuevo contribuyente
- Registrar municipio del establecimiento (Tijuana, Mexicali, Ensenada, Tecate…)
- Declarar si los salarios se pagan en MXN, USD o mixto — la SHBC lo registra
- Obtener número de padrón ISN BC — diferente del RFC federal
- Si hay empleados en San Diego también: solo declara por los que trabajan físicamente en BC
IVA al 0% en exportación de servicios: la regla más incumplida en Tijuana
El artículo 29 de la Ley del IVA es la norma fiscal más relevante para los negocios de servicios en Tijuana — y la más frecuentemente incumplida. Establece que los servicios prestados a clientes en el extranjero, cuyo beneficio se aprovecha fuera de México, aplican tasa 0% de IVA. Para un call center en Tijuana que atiende a empresas en San Diego, o para un estudio de diseño que factura a clientes en Los Ángeles, esto significa una diferencia de $160,000 pesos anuales en IVA innecesariamente cobrado por cada millón de pesos facturado — dinero que encarece el servicio frente a competidores de India o Centroamérica.
| Concepto | IVA exento | IVA tasa 0% | IVA 16% |
|---|---|---|---|
| ¿Se cobra IVA al cliente? | No | No | Sí (16%) |
| ¿Se acredita IVA de proveedores? | No | Sí | Sí |
| ¿Genera saldo a favor? | No | Sí | Solo si supera IVA a pagar |
| Aplica a servicios exportados | No | Sí (Art. 29 LIVA) | Solo mercado interno |
| Error si se confunde con… | Tasa 0% → pierde acreditamiento | Exento → pierde saldo a favor | Exportación → IVA innecesario |
- Cliente con domicilio fiscal en EE.UU. (RFC genérico XEXX010101000 en el CFDI)
- El beneficio del servicio debe aprovecharse en EE.UU. — si parte del servicio "ocurre" en México, esa parte puede ser 16%
- Pago recibido en cuenta bancaria mexicana via wire transfer en USD, convertido al tipo de cambio Banxico del día de cobro
- Documentación de respaldo: contrato de servicios, invoice, comprobante de transferencia bancaria, confirmación de tipo de cambio Banxico
- El CFDI debe indicar: clave de producto/servicio correcta, régimen fiscal del emisor, RFC receptor XEXX010101000, importe en USD, tipo de cambio Banxico
Tipo de cambio Banxico: el cálculo que más errores genera
En Tijuana es común que los negocios cobren en dólares, paguen nóminas en dólares y tengan cuentas bancarias en ambas monedas. Para el SAT y la SHBC, sin embargo, todo se registra en pesos mexicanos. La conversión correcta usa el tipo de cambio publicado por Banxico para el día del cobro o del pago — no el tipo de cambio de ventanilla bancaria, que puede diferir hasta un 3% del tipo de cambio oficial.
Consecuencias de usar el tipo de cambio bancario en lugar del Banxico:
- ISR: base gravable inflada → pago excesivo de ISR provisional
- ISN SHBC: base de nómina en USD mal convertida → ISN incorrecto (por exceso o defecto)
- IMSS: salario base de cotización mal calculado → cuotas incorrectas → multa en revisión
- CFDI: si el tipo de cambio en el CFDI difiere del Banxico → CFDI inválido para deducción del receptor
Programa IMMEX en Tijuana: la ventaja geográfica que no tiene ninguna otra ciudad
Tijuana alberga el mayor número de empresas con programa IMMEX en México. La razón no es solo industrial — es geográfica. Una empresa IMMEX en Tijuana puede importar componentes desde San Diego por carretera el mismo día: el trayecto desde un almacén en Otay Business Park (San Diego) hasta una planta en Otay Industrial Zone (Tijuana) es de 8 kilómetros. Esa proximidad física elimina los costos y los riesgos de la logística de importación que afectan a las plantas de Querétaro o San Luis Potosí.
| Factor | IMMEX Tijuana | IMMEX Querétaro | IMMEX Monterrey |
|---|---|---|---|
| Distancia al proveedor US | 8–50 km por carretera | 2,200 km (aéreo o terrestre) | 900 km por carretera |
| Cruce aduanal típico | 2–6 horas (Otay/Ysidro) | 1–2 días (Laredo) | 12–24 horas (Laredo) |
| Ecosistema de proveedores US | San Diego, LA, Phoenix | EE.UU. en general (aéreo) | Texas, Houston |
| Sectores dominantes | Médico, electrónico, aeroesp. | Aeroespacial, automotriz | Automotriz, acero |
| ISN estatal | 2.5% (SHBC) | 3.0% (SHQ) | 2.0% (SFNL) |
REPSE en contexto fronterizo: subcontratación con empresas en EE.UU.
El REPSE aplica en Tijuana igual que en el resto de México — cualquier proveedor de servicios especializados debe estar inscrito en el registro federal de la STPS. Pero en la frontera aparece una variante que los contadores generalistas no suelen conocer: las empresas que subcontratan trabajadores a través de empresas "shelter" con operaciones en ambos lados de la frontera. Si la empresa shelter no está registrada en el REPSE federal para las actividades que realiza en México, la empresa contratante tiene responsabilidad solidaria ante el IMSS y la SHBC — aunque la empresa shelter sea de capital estadounidense.
Cómo elegir contador en Tijuana para negocios con EE.UU.
| Área | Lo que debe dominar | Señal de alerta |
|---|---|---|
| ISN SHBC | Alta en SHBC, declaración con base en USD/MXN, informe anual | Dice que "el ISN es del SAT" |
| IVA exportación | Art. 29 LIVA, diferencia exento vs 0%, CFDI exportación | Factura con 16% a clientes en EE.UU. |
| Tipo de cambio | Banxico vs bancario, ganancia/pérdida cambiaria ISR | Usa tipo de cambio de su banco |
| IMMEX | Trámite ante SE, inventarios, retorno temporal | Solo conoce el concepto |
| REPSE fronterizo | Shelter companies, verificación proveedores US-MX | Desconoce empresas shelter |
- Registro y declaración mensual del ISN ante la SHBC
- Emisión correcta de CFDI de exportación con tasa 0% de IVA (Art. 29 LIVA)
- Cálculo de tipo de cambio Banxico para nóminas y facturas en USD
- Asesoría y trámite de certificación IMMEX ante la Secretaría de Economía
- Gestión del cumplimiento REPSE y verificación de proveedores
- Planeación fiscal para negocios binacionales México-EE.UU.
Calendario fiscal para empresas en Tijuana con operaciones en EE.UU.
| Obligación | Plazo | Ante quién |
|---|---|---|
| ISN mensual | Día 17 del mes siguiente | SHBC Baja California |
| ISR provisional | Día 17 del mes siguiente | SAT federal |
| IVA mensual (incluye tasa 0% exportación) | Día 17 del mes siguiente | SAT federal |
| CFDI de exportación (factura USD) | Mismo día de la operación o mes | SAT (sistema timbrado) |
| Cuotas IMSS bimestrales | Día 17 meses 2-4-6-8-10-12 | IMSS |
| INFONAVIT | Día 17 de cada mes | INFONAVIT |
| Verificación proveedores REPSE | Cada 3 meses | Archivo interno + STPS |
| Declaración anual personas morales | 31 de marzo | SAT federal |
| Informe anual ISN SHBC | Febrero 28 | SHBC Baja California |
| Informe anual IMMEX (si aplica) | Diciembre–enero | Secretaría de Economía |
| Declaración de diferencias cambiarias acumuladas | Con declaración anual ISR | SAT federal |