Бухгалтер в Пуэбле 2026: поставщики Volkswagen, ISN Пуэблы 2% и трансфертное ценообразование
22 Oct 2026|20 мин чтения
Йорг Бауэр приехал в Пуэблу в 2021 году в качестве генерального директора только что открытой немецкой компании по штамповке металлов в промышленном парке Finsa. Его компания поставляет напрямую на завод Volkswagen в Пуэбле. Через шестнадцать месяцев работы проверка SAT выявила три проблемы: компания никогда не платила ISN Пуэблы 2% в SFA (перепутали государственный ISN с федеральной ведомостью); межкомпанийные договоры с немецким головным офисом не соответствовали требованиям трансфертного ценообразования ст. 76 LISR, что создало корректировки ISR на 4,2 млн песо; и две сборочные линии были переданы на субподряд компании, не зарегистрированной в REPSE. Специализирующийся на автомобильной цепи поставок Пуэблы бухгалтер предотвращает этот сценарий с первого дня работы.
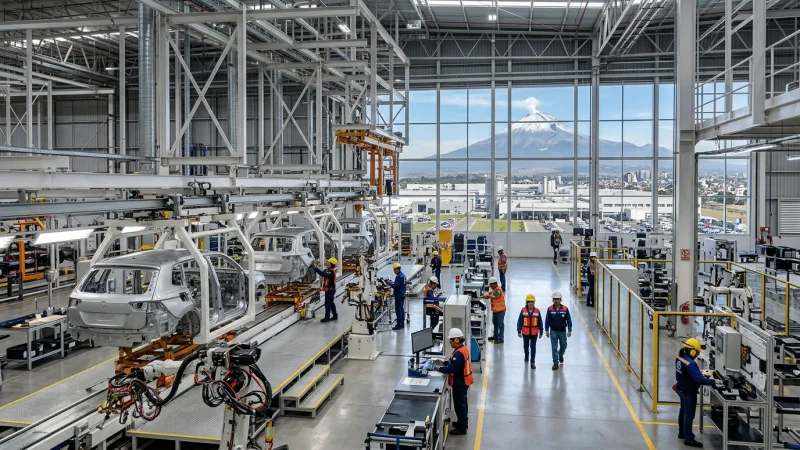
Пуэбла — самый важный автомобильный штат Мексики. Завод Volkswagen в Куаутланцинго производит Jetta, Taos и Tiguan для северноамериканского рынка и экспорта; рядом с ним в промышленных парках Finsa, Finsa II, San Jerónimo и Vía Atlixcáyotl работают более 400 поставщиков уровней Tier-1 и Tier-2. У этой экосистемы свои налоговые правила, которые ни один generalist-бухгалтер не знает досконально: государственный ISN в SFA, трансфертное ценообразование для иностранных дочерних структур, REPSE для субподрядных производств, и пересечение между требованиями аудита VDA 6.3 от Volkswagen и проверками SAT.
ISN Пуэблы: 2% в SFA — не путать с федеральной зарплатной ведомостью
Самая частая ошибка иностранных компаний при открытии завода в Пуэбле — путаница государственного ISN с федеральными зарплатными обязательствами. Это совершенно разные обязательства:
Обязательство
Орган
Портал
Ставка/сумма
ISR зарплата (удержание)
Федеральный SAT
sat.gob.mx
Шкала ст.96 LISR
Взносы IMSS
Федеральный IMSS
imss.gob.mx
~22% от интегрированной зарплаты
INFONAVIT
Федеральный INFONAVIT
infonavit.org.mx
5% от интегрированной зарплаты
ISN Пуэблы
SFA Пуэблы
finanzaspuebla.gob.mx
2% от брутто ФОТ
Государственный ISN не фигурирует в системах федерального SAT — его регистрация, декларирование и уплата полностью осуществляются в SFA штата Пуэбла. Многие дочерние структуры немецких, японских или американских компаний обнаруживают ISN Пуэблы через два-три года после начала операций, когда государственный ревизор проверяет ведомость и применяет пени и штрафы по ст. 59 Налогового кодекса штата Пуэбла.
Трансфертное ценообразование: специфический риск иностранных дочерних структур в Пуэбле
Большинство поставщиков Tier-1 и часть Tier-2 в Пуэбле — дочерние структуры или СП немецких (Continental, Bosch, ZF, Hella), японских (DENSO, Aisin, Toyota Industries) или американских (BorgWarner, Aptiv, Dana) групп. Эти структуры порождают межкомпанийные сделки, которые SAT проверяет по главе о трансфертном ценообразовании раздела VI LISR.
Типичные межкомпанийные сделки у автопоставщиков Пуэблы:
Продажа компонентов материнской компании или другим структурам группы
Закупка сырья у группы: цена, по которой группа экспортирует сталь, алюминий, полимеры
Роялти за использование технологий: процент от продаж за патенты или ноу-хау
Management fees: плата материнской компании за инжиниринг, IT, финансы
Межкомпанийные займы: процентная ставка по займам от материнской компании
Каждая из этих сделок должна подкрепляться Исследованием трансфертного ценообразования, подтверждающим рыночный характер применяемых цен. Исследование представляется в составе Приложения 9 информационной декларации SAT и хранится как подтверждающая документация не менее 5 лет.
REPSE в автомобильной цепи поставок Пуэблы
Тип компании
Нужен REPSE?
Причина
Компания по мехобработке CNC
Да
Специализированное производство для третьих лиц
Внутризаводская сборочная компания
Да
Специализированная услуга на объектах клиента
Лаборатория NVH / EMC испытаний
Да
Специализированная техническая услуга
Склад секвенирования деталей (внутри завода)
Да
Логистическая услуга на объектах клиента
Специализированное ТО производственных линий
Да
Регулярная специализированная услуга
Поставщик готовой продукции (стандартный Tier-1)
Нет (только продажа)
Производство товара, не специализированная услуга
Связь VDA 6.3 и SAT: почему аудит качества важен налогово
Три аспекта стандарта VDA 6.3 напрямую пересекаются с проверками SAT: структура затрат (VDA P4-P5 совпадает с требованиями документации SAT по трансфертному ценообразованию), список одобренных субпоставщиков (SAT может сверить со счетами CFDI для выявления потенциальных компаний-фантомов), и управление изменениями (каждое изменение процесса VDA, подразумевающее нового специализированного субподрядчика, требует проверки REPSE для исключения солидарной ответственности).
Услуги Nexoconsult для автопоставщиков в Пуэбле:
Регистрация и ежемесячное декларирование ISN в SFA штата Пуэбла
Составление ежегодного Исследования трансфертного ценообразования (Приложение 9 SAT)
Консалтинг REPSE: регистрация, обновление и мониторинг субподрядчиков
Проверка согласованности структуры затрат VDA и трансфертного ценообразования SAT
Бухгалтерия для только что открытых иностранных компаний в Пуэбле (фаза запуска)
Налоговый календарь автопоставщика в Пуэбле
Обязательство
Срок
Перед кем
Ежемесячный ISN Пуэблы
17-е следующего месяца
SFA Пуэблы / finanzaspuebla.gob.mx
Ежемесячный НДС
17-е следующего месяца
Федеральный SAT
Ежемесячный ISR (авансовый платёж)
17-е следующего месяца
Федеральный SAT
Ежемесячный IMSS / INFONAVIT
17-е следующего месяца
IMSS / INFONAVIT
Годовая декларация ISR
31 марта (юр. лица)
Федеральный SAT
Исследование трансфертного ценообразования (Прилож. 9)
31 декабря (подача)
Федеральный SAT
Обновление REPSE
До 30 сентября
STPS / repse.stps.gob.mx
DIOT (декларация об операциях с третьими лицами)
17-е следующего месяца
Федеральный SAT
Часто задаваемые вопросы
Налог на фонд оплаты труда Пуэблы составляет 2% в месяц от общей суммы вознаграждений работникам на территории штата. Администрируется Secretaría de Finanzas y Administración del Estado de Puebla (SFA) через портал finanzaspuebla.gob.mx — независимо от федерального SAT и IMSS. Это наиболее частое заблуждение иностранных компаний, начинающих операции в Пуэбле: государственный ISN — это отдельное обязательство, не связанное со взносами IMSS, федеральным ISR и подоходным налогом. Многие дочерние структуры немецких, французских или американских компаний правильно регистрируют ведомость в федеральном SAT, но никогда не встают на учёт в SFA Пуэблы, накапливая несколько лет незадекларированного ISN — с пенями и штрафами, способными удвоить первоначальный налог. Срок ежемесячной декларации ISN Пуэблы — 17-е число следующего месяца. Ставка 2% — одна из самых низких в Мексике: сопоставима с Юкатаном и Нуэво-Леон, значительно ниже 3% CDMX или Керетаро. Это реальное конкурентное преимущество для автопоставщиков, сравнивающих площадки Пуэблы, CDMX и Бахио.
Трансфертное ценообразование (ст. 76 п. IX и X LISR, регулируется главой II раздела VI) — это правила, определяющие цену или тариф для сделок между аффилированными лицами: то есть между дочерней структурой в Мексике и материнской компанией или связанным предприятием в Германии, Европе или любой другой стране. Основополагающий принцип — «принцип вытянутой руки» (arm's length): сделки между аффилированными компаниями должны заключаться так, как если бы они осуществлялись между независимыми сторонами, по рыночным ценам. Для поставщика Tier-1 в Пуэбле, продающего компоненты немецкой материнской компании или покупающего сырьё / уплачивающего роялти аффилированной европейской структуре, SAT может оспорить, являются ли эти цены рыночными или искусственными для перевода прибыли за рубеж. Признанные Мексикой методы обоснования: сопоставимая неконтролируемая цена (СНЦ), цена перепродажи, метод «затраты плюс», распределение прибыли и метод чистой маржи транзакции. Компании с операциями в Мексике и иностранными аффилированными лицами, превысившие 13 млн песо в межкомпанийных сделках, обязаны ежегодно представлять исследование трансфертного ценообразования в SAT в составе Приложения 9 информационной декларации. Несоблюдение — корректировки ISR по переведённой прибыли + 20% санкция + пени с даты операции.
REPSE (Registro de Prestadoras de Servicios Especializados) — федеральный реестр STPS на портале repse.stps.gob.mx. С трудовой реформы 2021 года любая компания, оказывающая специализированные услуги или выполняющая специализированные работы для заказчика, должна быть зарегистрирована в REPSE. В автомобильной промышленности Пуэблы REPSE, как правило, требуется для: специализированных компаний по металлообработке и механообработке, работающих субподрядчиками Tier-1; поставщиков инженерных услуг, испытаний NVH или лабораторий для производителей деталей; операторов складов inside-the-plant (складов секвенирования деталей внутри завода VW или поставщиков Tier-1); компаний специализированного планового и аварийного обслуживания производственных линий. Для компании-заказчика (Tier-1 или Tier-2, которая субподрядит): если поставщик специализированных услуг не имеет действующего REPSE, заказчик принимает солидарную ответственность по трудовым обязательствам и социальному страхованию работников поставщика. SAT также может отказать в вычете счетов от поставщиков без REPSE. REPSE обновляется ежегодно (истекает 30 сентября) и требует актуального статуса по IMSS, SAT, Infonavit и SAR. Истечение REPSE не всегда очевидно — его обнаруживают при проверке клиентом портала REPSE в ходе аудита.
Стандарт VDA 6.3 — это стандарт аудита процессов Verband der Automobilindustrie (Немецкой ассоциации автомобильной промышленности), который Volkswagen использует для оценки поставщиков. Хотя это стандарт качества, а не налоговый, он напрямую влияет на налоговые обязательства поставщиков по нескольким причинам. Первая: аудит VDA 6.3 требует полной документации затрат по каждой детали — сырьё, прямой труд, производственные накладные расходы и косвенные затраты. Эта структура затрат — именно то, что SAT проверяет в ходе аудита трансфертного ценообразования: если структура расходов VDA 6.3 расходится с задекларированной в исследовании трансфертного ценообразования, это красный флаг для налоговой проверки. Вторая: VDA 6.3 обязывает поставщиков подтверждать соответствие своих субпоставщиков стандартам качества. SAT может сопоставить список одобренных субпоставщиков по VDA с тимбрированными CFDI: если субпоставщик фигурирует в счетах, но отсутствует в системе одобренного качества — это может указывать на выставление счетов через непроверенных поставщиков (EFOS). Третья: программа непрерывного улучшения (PDCA), требуемая VDA, порождает частые изменения производственных процессов — каждое изменение, предполагающее субподряд новой специализированной операции, требует проверки наличия у нового субподрядчика действующего REPSE. Бухгалтер с опытом в автомобильной цепи поставок Пуэблы знает пересечение требований VDA и налоговых обязательств SAT.
Гонорары бухгалтерской фирмы с реальным опытом работы с автопоставщиками в Пуэбле существенно выше generalist-бухгалтера из-за сложности обязательств. Для компании Tier-2 с 50-150 сотрудниками, местными операциями и без иностранных аффилированных лиц: от 15 000 до 25 000 MXN в месяц за полный учёт, зарплатные ведомости, федеральные и государственные налоговые декларации (включая ISN Пуэблы в SFA), IMSS/INFONAVIT и соблюдение REPSE. Для дочерней структуры иностранной компании (Tier-1) с аффилированными лицами в Германии, Европе или США: от 25 000 до 50 000 MXN в месяц плюс ежегодное исследование трансфертного ценообразования (40 000-80 000 MXN в год в зависимости от количества анализируемых межкомпанийных сделок). Для компании с несколькими договорами на специализированные услуги (субподрядчики) и необходимостью постоянного мониторинга REPSE поставщиков: добавить 5 000-10 000 MXN в месяц к базовой услуге. Фирмы, берущие ниже указанного диапазона, как правило, не включают исследование трансфертного ценообразования (выставляют отдельно или не составляют), не имеют опыта работы с SFA Пуэблы по государственному ISN и не мониторят REPSE субподрядчиков. Для немецкой, французской или американской компании, начинающей операции в Пуэбле: стоимость неудачно выбранного бухгалтера в первый год может в 10 раз превысить гонорары специалиста.