Contador en Guanajuato y León 2026: ISN estatal 2%, clúster automotriz Bajío y REPSE para manufactura
27 Oct 2026|20 min de lectura
Kenji Tanaka llegó a Salamanca en 2022 como director de operaciones de una empresa japonesa proveedora de Mazda. Diecisiete meses después, una auditoría de proveedores reveló dos problemas fiscales que su despacho de Querétaro no había detectado: el ISN de Guanajuato al 2% ante la SFIN nunca se había declarado — su contador asumió erróneamente que el ISN de Querétaro (3%) donde tenía el domicilio fiscal cubría a los trabajadores en Salamanca — y tres subcontratistas de manufactura que le entregaban ensambles parciales no tenían REPSE vigente, dejando a su empresa con responsabilidad solidaria por $1.1 millones de pesos en cuotas IMSS no pagadas. El traslado del domicilio fiscal de Querétaro (3%) a Guanajuato (2%) además representa un ahorro real: una empresa con nómina de $5 millones mensuales paga $600,000 pesos menos de ISN al año en Guanajuato.
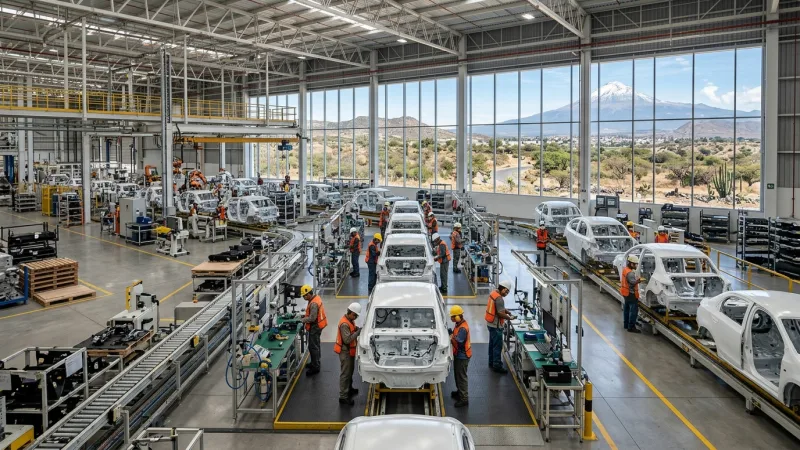
Guanajuato tiene el clúster automotriz más diversificado de México: Volkswagen en Silao produce el Golf y el Tiguan LX; Mazda en Salamanca ensambla el CX-5 y el Mazda3 para todo el mundo; Honda en Celaya fabrica el HR-V; GM en Silao produce la Silverado. Junto a los cuatro OEM, más de 600 proveedores Tier-1 y Tier-2 operan en los parques industriales de Silao, Salamanca, Celaya, Irapuato y León. Esta concentración industrial convierte a Guanajuato en el segundo exportador manufacturero de México, con obligaciones fiscales que van desde el ISN al 2% ante la SFIN hasta el IMMEX y la certificación IVA e IEPS para devoluciones exprés.
ISN de Guanajuato: 2% ante la SFIN — ventaja frente al Bajío y CDMX
El ISN de Guanajuato es del 2% mensual, administrado por la SFIN (Secretaría de Finanzas, Inversión y Administración del Estado de Guanajuato) en finanzas.guanajuato.gob.mx. Es una obligación completamente separada del SAT federal y del IMSS, y se aplica a todos los trabajadores que prestan servicios en el estado, independientemente de dónde esté registrado el domicilio fiscal de la empresa.
Estado
Tasa ISN
Administrador
Ahorro anual vs CDMX*
Ciudad de México
3.0%
Tesorería CDMX
—
Querétaro
3.0%
SHQ
$0
Jalisco
2.5%
Sec. Finanzas JAL
$300,000 MXN
Baja California
2.5%
SHBC
$300,000 MXN
Nuevo León
2.0%
SFNL
$600,000 MXN
Yucatán
2.0%
SAF-YUC
$600,000 MXN
Puebla
2.0%
SFA Puebla
$600,000 MXN
Guanajuato
2.0%
SFIN
$600,000 MXN
*Ahorro anual basado en nómina de $5 millones MXN mensuales (100 empleados promedio sector automotriz).
El ISN se paga donde trabajan los empleados, no donde está el domicilio fiscal:
Una empresa con RFC en Querétaro pero planta en Silao debe declarar ISN ante la SFIN de Guanajuato por los empleados en Silao
Una empresa con RFC en CDMX y almacén en Celaya paga ISN en Guanajuato por los empleados del almacén
Las visitas de supervisión o gerentes de CDMX que viajan ocasionalmente a la planta NO generan ISN en GTO
Los trabajadores en home office en Guanajuato que trabajan para una empresa de CDMX SÍ generan ISN en GTO
Clúster automotriz de Guanajuato: quién es quién y qué necesita fiscalmente
Los cuatro OEM del estado tienen estructuras fiscales distintas que definen los requerimientos a sus proveedores:
OEM
Planta
Producción principal
Requerimiento fiscal clave a proveedores
Volkswagen de México
Silao
Golf, Tiguan LX
IMMEX certificado + REPSE si servicio especializado
Mazda Motor de México
Salamanca
CX-5, Mazda3
IMMEX + VDA 6.3 + precios de transferencia (grupo japonés)
Honda de México
Celaya
HR-V, Fit
IMMEX + certificación IVA e IEPS para devolución exprés
General Motors
Silao
Silverado, Sierra
IMMEX + EDI (intercambio electrónico de datos) + REPSE
REPSE en Guanajuato: manufactura automotriz y el caso especial del calzado en León
En la industria automotriz de Guanajuato, el REPSE funciona de forma similar a Puebla: las empresas que prestan servicios especializados dentro de plantas OEM necesitan estar registradas. Pero León añade una capa de complejidad única en México: la maquila domiciliaria del calzado.
León produce más de 300 millones de pares de zapatos al año. Una parte significativa de esa producción se realiza por talleristas domiciliarios que trabajan en sus hogares procesando operaciones de costura, ensamble o acabado con materiales suministrados por la empresa principal. Desde la reforma de 2021, el SAT ha intensificado la clasificación de estos esquemas:
Esquema
¿Requiere REPSE?
Tratamiento fiscal correcto
Tallerista produce con sus propios materiales y vende producto terminado
No
Proveedor de bien terminado — factura por producto
Tallerista recibe materiales de la empresa y cobra por pieza procesada
Sí (si es actividad especializada recurrente)
Subcontratista especializado — necesita REPSE
Tallerista trabaja exclusivamente para una empresa, recibe instrucciones directas
Riesgo alto de relación laboral
IMSS obligatorio; ISN; REPSE o contrato laboral
IMMEX en el Bajío de Guanajuato: modalidades y ventaja logística
Guanajuato tiene una ventaja logística única en México: está equidistante de los tres puertos principales que reciben insumos asiáticos para la industria automotriz: Manzanillo (costa Pacífico, 300 km), Veracruz (costa Atlántico, 420 km) y Lázaro Cárdenas (costa Pacífico sur, 280 km). Esto hace al estado ideal para el IMMEX de manufactura con insumos importados.
La certificación IMMEX más utilizada en el arranque de operaciones de empresas extranjeras en Guanajuato es el IMMEX de Albergue (Shelter): la empresa extranjera no necesita constituir una persona moral mexicana desde el primer día — opera bajo la personalidad jurídica de una empresa albergue ya certificada, que actúa como empleadora legal de los trabajadores y titular de los permisos IMMEX. Esto reduce el tiempo de inicio de operaciones de 6-8 meses a 4-6 semanas.
Servicios de Nexoconsult para empresas en Guanajuato y León:
Registro y declaración mensual del ISN ante la SFIN del Estado de Guanajuato
Gestión IMMEX: certificación inicial, renovación anual y cambios de modalidad
REPSE para manufactura automotriz y para esquemas de maquila domiciliaria en León
Certificación IVA e IEPS para devolución exprés (5 días hábiles)
Estudio de Precios de Transferencia para filiales japonesas, alemanas y americanas
Calendario fiscal del proveedor automotriz en Guanajuato
Obligación
Plazo
Ante quién
ISN Guanajuato mensual
Día 17 del mes siguiente
SFIN / finanzas.guanajuato.gob.mx
IVA mensual
Día 17 del mes siguiente
SAT federal
ISR mensual (pago provisional)
Día 17 del mes siguiente
SAT federal
IMSS / INFONAVIT mensual
Día 17 del mes siguiente
IMSS / INFONAVIT
Declaración anual ISR
31 de marzo (personas morales)
SAT federal
Renovación IMMEX anual
Antes de vencer la vigencia
Secretaría de Economía
Renovación REPSE anual
Antes del 30 de septiembre
STPS / repse.stps.gob.mx
Certificación IVA e IEPS (si aplica)
Renovación anual
SAT federal
Preguntas frecuentes
El Impuesto sobre Nómina de Guanajuato es del 2% mensual sobre el total de las remuneraciones pagadas a trabajadores que prestan servicios en el estado. Lo administra la Secretaría de Finanzas, Inversión y Administración del Estado de Guanajuato (SFIN) — su portal es finanzas.guanajuato.gob.mx — independiente del SAT federal y del IMSS. El 2% de Guanajuato es una ventaja competitiva real frente a estados como Querétaro (3%) o CDMX (3%): una empresa con nómina de $5 millones de pesos mensuales paga $100,000 MXN de ISN en Guanajuato versus $150,000 MXN en Querétaro — una diferencia de $600,000 pesos al año. Esta diferencia de tasa es una de las razones por las que el Bajío ha atraído plantas de manufactura que antes operaban en Querétaro o el Estado de México. El error más frecuente de los proveedores automotrices en Guanajuato es tener el domicilio fiscal en Querétaro (donde se registraron inicialmente) pero con la planta y los trabajadores en Silao, Salamanca o Celaya. El ISN se paga en el estado donde los trabajadores prestan el servicio, no donde está registrado el domicilio fiscal de la empresa. Un trabajador en la planta de Salamanca genera ISN en Guanajuato aunque el RFC de la empresa esté en Querétaro. El plazo de declaración mensual del ISN de Guanajuato es el día 17 del mes siguiente al período de pago.
León concentra el 70% de la producción de calzado de México. El sector tiene una estructura de manufactura que lo distingue de la industria automotriz: una parte significativa de la producción se realiza mediante "maquila domiciliaria" — trabajadores que realizan operaciones de costura, corte o montado en sus propias casas, con materiales suministrados por la empresa y pagados por pieza producida. El SAT ha intensificado la fiscalización de estos esquemas porque históricamente muchas empresas pagaban a estos trabajadores como "honorarios a terceros" (facturas CFDI como persona física) evitando el IMSS y el ISN, cuando en realidad existe una relación laboral encubierta. Desde la reforma de subcontratación de 2021, las empresas que entregan materiales a talleres domiciliarios y reciben trabajo especializado deben verificar si esos talleres necesitan REPSE. Si el tallerista trabaja exclusivamente para una empresa y sigue sus especificaciones de producción, el SAT puede reclasificar la relación como subcontratación especializada y exigir REPSE. La diferencia con el sector automotriz: en automotriz, los subcontratistas suelen ser empresas formales con RFC y empleados; en calzado, los talleres domiciliarios pueden ser una sola persona física con taller en casa, lo que hace más difusa la frontera entre la compra de servicios y la subcontratación laboral encubierta. Un contador especializado en León conoce la frontera entre el esquema legítimo de maquila y el esquema que el SAT puede reclasificar.
IMMEX (Industria Manufacturera, Maquiladora y de Servicios de Exportación) permite importar temporalmente sin pago de aranceles ni IVA los insumos, materias primas y bienes de capital que se utilizarán en la producción de artículos destinados a la exportación. En el clúster automotriz de Guanajuato — con VW en Silao, Mazda en Salamanca, Honda en Celaya y GM en Silao — prácticamente todos los OEM (fabricantes de equipo original) tienen certificación IMMEX y requieren que sus proveedores Tier-1 también la tengan para poder operar bajo el esquema de suministro de materiales en consignación o Just in Time transfronterizo. Las modalidades IMMEX más utilizadas en Guanajuato son: IMMEX de Manufactura (la más común: la empresa importa insumos, produce y exporta), IMMEX de Albergue (shelter company: la empresa extranjera opera bajo la infraestructura de una empresa IMMEX mexicana ya certificada sin constituir su propia persona moral inmediatamente), e IMMEX Industrial (para servicios industriales dentro de las plantas, como mantenimiento especializado de líneas de producción). Los requisitos para obtener IMMEX en Guanajuato son los mismos que a nivel federal (es un programa federal): valor de exportaciones anuales de al menos USD 500,000 o $500,000 USD en facturación anual; estar al corriente de obligaciones del SAT; y no tener créditos fiscales pendientes. El proceso de certificación tarda entre 30 y 60 días hábiles ante la Secretaría de Economía. La vigencia es anual y requiere renovación. Un error frecuente: la empresa Tier-2 asume que su certificación IMMEX la heredan automáticamente sus subproveedores — no es así; cada empresa en la cadena necesita su propia certificación si importa directamente insumos de origen extranjero.
Comparado con un proveedor similar en CDMX, una empresa proveedora de Mazda en Salamanca o de VW en Silao tiene tres diferencias fiscales estructurales. Primera — ISN más bajo: 2% en Guanajuato (SFIN) versus 3% en CDMX (Tesorería CDMX). Para una planta mediana con 200 empleados y nómina de $6 millones mensuales: $120,000 MXN de ISN en GTO versus $180,000 MXN en CDMX — $720,000 pesos de diferencia anual. Segunda — IMMEX más accesible: las plantas en el Bajío tienen acceso más directo al programa IMMEX por la cercanía a los puertos de entrada por los que llegan los insumos de Asia (Manzanillo, Veracruz, Lázaro Cárdenas) y la infraestructura logística del Bajío (corredor ferroviario Kansas City Southern y autopista MEX-45D). Tercera — Certificación IVA e IEPS: dado que la mayoría de los proveedores en Guanajuato exportan directamente o venden a OEM que exportan, calificar para la Certificación de IVA e IEPS permite a la empresa obtener la devolución del IVA en un plazo de 5 días hábiles (en lugar de 40 días hábiles del proceso estándar), lo que mejora significativamente el flujo de caja. En CDMX, donde la mayoría de los proveedores venden al mercado interno, esta certificación es menos relevante. Un contador en Guanajuato con experiencia automotriz gestiona estas tres diferencias activamente para maximizar el beneficio fiscal de la locación.
Los honorarios varían significativamente según el sector y la complejidad. Para un proveedor automotriz Tier-2 con 50-200 empleados en Silao, Salamanca o Celaya, con operaciones principalmente locales (sin partes relacionadas extranjeras): entre $12,000 y $22,000 MXN mensuales por contabilidad completa, nómina, declaraciones federales y estatales (ISN ante SFIN), IMSS/INFONAVIT, cumplimiento REPSE y gestión básica IMMEX. Para un proveedor Tier-1 con certificación IMMEX activa, partes relacionadas extranjeras y necesidad de Estudio de Precios de Transferencia: entre $25,000 y $45,000 MXN mensuales más el Estudio anual de Precios de Transferencia ($40,000-$80,000 MXN). Para una empresa del sector calzado en León con talleres domiciliarios, nómina mixta y necesidad de gestión REPSE: entre $8,000 y $18,000 MXN mensuales, dependiendo del volumen de operaciones y número de talleres subcontratados. Un indicador clave de que el contador tiene experiencia real en Guanajuato: registra correctamente el ISN ante la SFIN (y no ante otra administración estatal), conoce la diferencia entre el IMMEX de manufactura y el de albergue para empresas extranjeras en arranque, y sabe cuándo un tallerista de calzado necesita REPSE y cuándo puede facturar como proveedor de producto terminado.